En bref
Calcul du remboursement mutuelle implant dentaire : méthode, nuances, conseils clés.
- Prix de l’implant dentaire hors nomenclature Sécurité sociale
- Remboursement mutuelle implant dentaire basé sur forfait ou pourcentage
- Lecture précise du devis pour anticiper le reste à charge
Le calcul remboursement mutuelle implant dentaire dépend d’un jeu subtil entre base de remboursement Sécurité sociale, taux appliqués par votre mutuelle et nature de l’acte concerné. Sur un implant, l’Assurance Maladie ne rembourse généralement pas l’acte lui-même, seul le fauteuil et parfois la couronne sont partiellement pris en charge. Il est important de comparer les offres pour choisir une mutuelle orthodontie adulte adaptée.
Mutuelle ou complémentaire santé fixent leur part selon un pourcentage de la base officielle ou un forfait annuel. Le résultat ? Un reste à charge souvent conséquent sans garanties spécifiques, d’où l’importance d’exiger une simulation détaillée sur le devis et de négocier chaque poste au cas par cas. Il est essentiel d’analyser en détail les différents niveaux de couverture via mutuelle garanties.
Comment calculer la part de remboursement mutuelle dentaire pour un implant ?
Le calcul du remboursement mutuelle pour un implant dentaire commence par un fait clé : l’acte d’implantation lui-même n’est généralement pas remboursé par la Sécurité sociale. Seules certaines parties, comme la couronne sur implant, bénéficient d’une base de remboursement (BR), mais jamais l’implant, qui reste un acte hors nomenclature pour l’Assurance Maladie.
La mutuelle intervient alors, selon ses propres conditions contractuelles, pour rembourser tout ou partie des frais restants. Sa prise en charge repose sur deux modes principaux : un forfait annuel spécifique « implant dentaire », ou un pourcentage appliqué à la base de remboursement officielle, le plus souvent pour la couronne.
- Pour l’implant : aucun remboursement de la Sécurité sociale, sauf exception
- Pour la couronne sur implant : base Sécu limitée, complément mutuelle possible
- Décryptage détaillé du devis et du tableau de garanties indispensable
À retenir
Le calcul du remboursement mutuelle nécessite de distinguer chaque poste du devis dentaire : implant, pilier, couronne et actes associés.
Comprendre la base de remboursement de la Sécurité sociale pour un implant dentaire
L’Assurance Maladie, via la Sécurité sociale, attribue une base de remboursement uniquement sur la prothèse (couronne) posée sur l’implant, et non sur l’implant lui-même. Ce point structure le calcul de la prise en charge complémentaire.
La base de remboursement, souvent appelée BR, détermine le montant maximal sur lequel la mutuelle peut appliquer son taux ou calculer ses forfaits. Sans cette base, l’essentiel des frais de l’implant reste à la charge du patient sauf garantie extra-contractuelle.
Attention
La base de remboursement pour la couronne sur implant est distincte des couronnes sur dent naturelle. Demandez-la noir sur blanc sur votre devis.
Le fonctionnement du pourcentage de remboursement mutuelle : comment calculer 300 % BR
Quand une mutuelle annonce « remboursement à 300 % BR » pour les postes dentaires, cela signifie qu’elle multiplie la base officielle, mais jamais le montant total facturé. Exemple concret : pour une base de 100 €, 300 % équivaut à 300 €. Tout dépassement reste à votre charge.
Sur les implants, ce pourcentage s’applique uniquement aux actes qui bénéficient d’une base (couronne), pas à l’implant. Le montant total remboursé est donc souvent inférieur au coût facturé en cabinet.
- Forfaits et pourcentages ne couvrent pas l’implant sauf garantie précise
- Un “300 % BR” n’annule jamais le reste à charge implant
- Attention à ne pas surévaluer la prise en charge
Bon à savoir
Faites préciser sur votre tableau de garanties la valeur en euros associée à chaque pourcentage sur la base Sécu, notamment en cas de 300 % BR.
Formule simple pour estimer le montant total remboursé par votre mutuelle
Le calcul pratique repose sur la formule :
| Acte dentaire | Base de remboursement Sécurité sociale | Montant remboursé à 300 % BR |
|---|---|---|
| Couronne sur implant | Base BR (ex. : 100 €) | 300 € |
| Implant (hors nomenclature) | 0 € | Forfait éventuel |
Pour calculer le remboursement, multipliez la base par le taux (ex : 100 € x 3). Soustrayez ce montant du coût facturé pour estimer votre reste à charge.
Avantages
- +Simplicité du calcul
- +Visibilité sur la prise en charge
- +Facilite la comparaison d’offres
Cas pratique : calcul du remboursement pour 1 ou 2 implants dentaires
Prenons l’exemple d’un implant facturé 1 500 € et d’une couronne sur implant à 700 € :
- Implant : aucun remboursement Sécu, seul un forfait mutuelle peut s’appliquer
- Couronne : base Sécu limitée (ex : 100 €), mutuelle à 300 %, puis 300 € maximum
- Reste à charge : prix total – (forfait éventuel + part couronne remboursée)
Pour 2 implants, multipliez tous les postes par 2 en vérifiant les plafonds annuels imposés par chaque contrat.
Inconvénients
- −Reste à charge élevé hors contrat haut de gamme
- −Garantie forfaitaire parfois trop faible
- −Compréhension difficile sans accompagnement du chirurgien-dentiste
Pourquoi le prix d’un implant dentaire est élevé et quel est son impact sur votre reste à charge ?
Le tarif d’un implant dentaire s’envole rapidement, car il cumule plusieurs actes techniques spécialisés souvent hors nomenclature. Ce coût direct explique la part de reste à charge, même après intervention de la mutuelle ou de l’assurance maladie.
Comprendre ce morcellement tarifaire est indispensable avant de signer un devis, car la facture peut facilement doubler si l’on ajoute le pilier prothétique, les examens radiologiques et la couronne elle-même.
- Honoraires chirurgien-dentiste, matériel, laboratoire
- Postes rarement couverts par la Sécurité sociale
- Nécessité de combiner plusieurs actes sur devis
Un devis complet vous aide à négocier les honoraires et à demander une estimation précise du remboursement mutuelle pour chaque étape.
Anatomie tarifaire détaillée : implant, pilier et couronne, décryptage complet
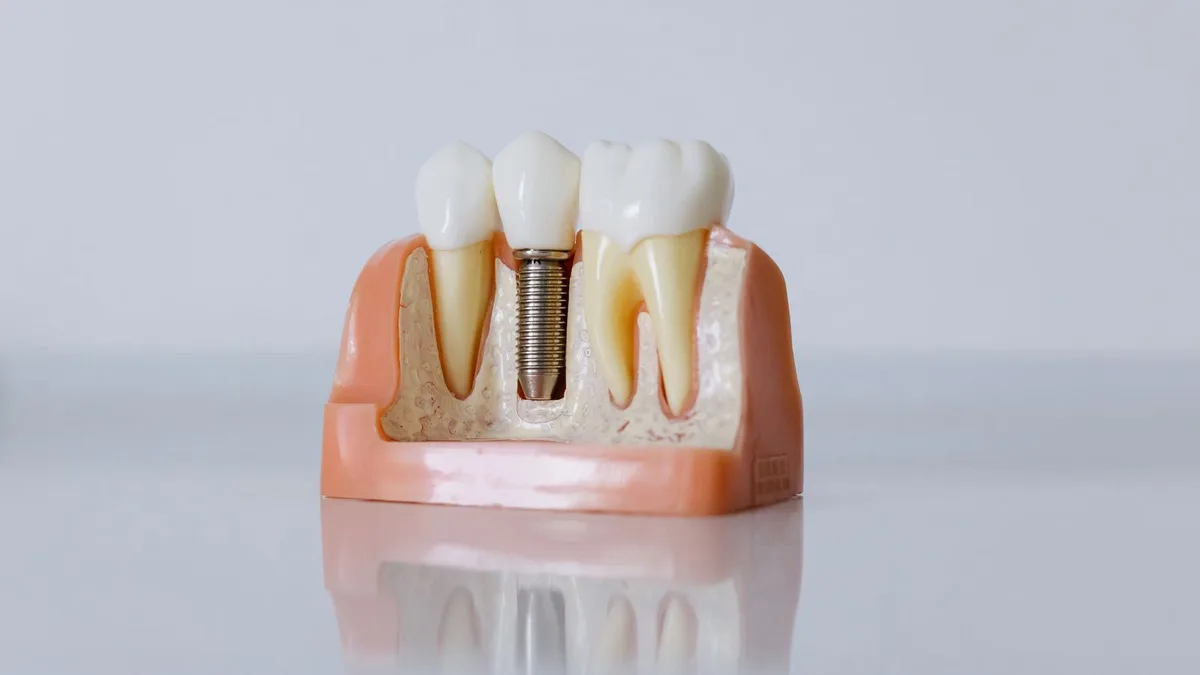
Un traitement implant dentaire standard comprend plusieurs postes : la racine artificielle (implant), le pilier prothétique qui sert de connexion, puis la couronne. Chaque élément peut figurer séparément sur le devis, souvent avec son tarif propre.
Seule la couronne est éligible à une base de remboursement Sécu. L’implant lui-même reste hors nomenclature, ce qui implique une couverture limitée à ce que prévoit, ou non, votre complémentaire santé.
Facteurs influençant le coût global : honoraires, dépassements, actes hors nomenclature
Les tarifs varient en fonction de l’expérience du praticien, de la technique utilisée, du lieu de l’intervention et du choix du prothésiste. Hors nomenclature veut dire que le chirurgien-dentiste fixe librement le prix pour l’implant.
- Actes hors nomenclature non couverts par l’Assurance Maladie
- Dépassements fréquents pour la pose d’implants
- Vigilance sur les actes associés non détaillés sur le devis
Attention
Vérifiez sur le devis si tous les actes ont bien un code CCAM ou s’ils sont hors nomenclature, car le mode de remboursement diffère totalement.
Impact des tarifs locaux et des choix du chirurgien-dentiste sur le tarif implant
Le prix varie du simple au triple selon la région, le standing du cabinet ou la réputation du praticien. Lorsqu’aucun plafonnement ou convention ne s’applique, le devis doit mentionner explicitement la part “hors nomenclature”.
Des variations locales entraînent des risques de dépassement du plafond annuel de remboursement de la mutuelle. Mieux vaut demander plusieurs devis pour pouvoir comparer.” La vigilance paye toujours.
Alternatives moins coûteuses et comparatif avec les implants dentaires
Certains patients optent pour des bridges, des prothèses amovibles ou des solutions temporaires. Ces actes bénéficient parfois d’une meilleure prise en charge, car ils relèvent du champ habituel des remboursements Sécu et mutuelle.
- Bridge dentaire : prise en charge Sécu plus classique, tarif souvent inférieur
- Prothèse amovible : remboursement possible, coût en général plus bas
- Implant : solution technique avancée mais reste à charge significatif sans mutuelle adaptée
Avantages
- +Fonction masticatoire proche de la dent naturelle
- +Durée de vie souvent supérieure
- +Esthétique très satisfaisante
Inconvénients
- −Coût élevé dans la plupart des cas
- −Délai de cicatrisation plus long
- −Remboursement partiel voire nul pour l’implant lui-même
Comment optimiser son remboursement mutuelle implant dentaire ?
Pour réellement bénéficier d’un remboursement implant dentaire concret, il faut choisir la complémentaire santé sur les critères qui font la différence. Ni le forfait ni le pourcentage sur base Sécu ne recouvrent automatiquement le coût total : chaque contrat a ses propres limites, délais et exclusions.
- Lecture attentive du tableau de garanties « dentaire »
- Utilisation intelligente des options “forfait annuel” ou “bonus fidélité”
- Anticipation des délais de carence et évolution des plafonds
À retenir
Un contrat qui mentionne spécifiquement “implant dentaire” en garantie vous expose à moins de surprises sur la prise en charge.
Choisir entre forfait en euros et remboursement en pourcentage de la base de remboursement
Certains contrats offrent un forfait annuel en euros pour les implants, applicable quel que soit l’acte facturé, alors que d’autres se contentent d’un vague “300 % BR” sur la couronne. Le choix entre ces deux modes dépend du type d’acte dentaire sollicité et du budget escompté.
| Type de remboursement | Implant | Couronne |
|---|---|---|
| Forfait en euros | Oui (montant défini/an) | Oui/Non selon contrat |
| Pourcentage BR | Non (BR = 0) | Oui (ex : 300% BR) |
Bon à savoir
Vérifiez si votre contrat cumule forfait et pourcentage pour optimiser chaque poste, ou misez sur un forfait élevé si vous avez plusieurs implants à prévoir.
Le rôle clé des garanties spécifiques “implant dentaire mutuelle” et les clauses à surveiller
Les contrats d’entrée de gamme excluent souvent les implants dentaires ou limitent drastiquement leur prise en charge. Les garanties haut de gamme incluent des forfaits dédiés, souvent soumis à des plafonds annuels ou pluriannuels.
Surveillez les exclusions temporaires après la souscription (délai de carence) et le plafond annuel de remboursement par bénéficiaire. Ces éléments figurent dans les petites lignes de chaque contrat, mais font la différence à la facturation.
Délai de carence, bonus fidélité, et plafonds : comment en tirer parti
Le délai de carence bloque tout remboursement pendant les premiers mois ou la première année d’assurance sur les actes implantaires, pour éviter les souscriptions opportunistes. Le bonus fidélité consiste à augmenter le plafond de remboursement implant dentaire chaque année sans sinistre.
- Anticiper la pose d’un implant dès la souscription
- Demander la progression des plafonds “bonus fidélité”
- Vérifier la date exacte de levée du délai de carence
N’engagez pas de soins lourds tant que la carence n’a pas expiré, faute de quoi tout remboursement sera refusé.
La demande d’entente préalable : sécuriser votre remboursement et éviter les refus
La demande d’entente préalable consiste à envoyer à votre mutuelle, avant tout acte, le devis détaillé pour validation. Ce processus confirme la part de remboursement qui sera versée et évite toute interprétation douteuse après coup.
Faites systématiquement valider le devis par la mutuelle avant engagement, car chaque contrat a sa propre grille de lecture des exclusions, plafonds et actes remboursés. Renégociez si besoin sur la base de cette réponse écrite.
“Un remboursement d’implant dentaire ne s’improvise pas : il se discute, point par point, entre chirurgien-dentiste, mutuelle et patient.”
Calcul précis du montant du remboursement mutuelle dentaire : outils et astuces rarement expliqués
Pour obtenir le calcul le plus exact possible, différenciez d’abord le taux de remboursement de la Sécurité sociale et celui de la complémentaire santé. Utilisez pour cela le devis détaillé, la nomenclature officielle et, si possible, les outils de simulation mis à disposition par certains assureurs.
- Décryptez chaque code acte ou poste du devis
- Comparez le montant facturé, la base Sécu, le taux mutuelle
- Repérez les montants des forfaits annuels et leurs dates d’anniversaire
Différencier le taux de remboursement Sécurité sociale et complémentaire santé
La Sécurité sociale applique un taux sur sa propre base d’acte et verse sa part en priorité. La mutuelle prend ensuite en charge, soit à hauteur du plafond fixé, soit par cumul avec un forfait, la part restante. L’addition sera très différente selon les postes couverts.
À retenir
Sans complémentaire dédiée, le remboursement implant dentaire se limite à la couronne, jamais à l’acte implantaire lui-même.
Comment lire votre devis dentaire pour anticiper votre reste à charge réel ?
Le devis dentaire liste chaque élément (implant, pilier, couronne), précise pour chaque code acte la base de remboursement (si elle existe), puis le tarif facturé. Il mentionne aussi les dépassements ou actes hors nomenclature.
- Exigez un devis séparé pour chaque dent manquante
- Vérifiez la mention « hors nomenclature » sur l’implant
- Comparez cette ligne aux forfaits prévus par votre contrat
[h3]Simulateurs en ligne et tableaux pour calculer rapidement votre remboursement implant[/h3]
Certains simulateurs permettent de saisir le coût de chaque acte, le taux de la mutuelle, le forfait existant et d’obtenir une estimation rapide du remboursement final. Ils intègrent aussi bien la couronne que l’implant selon le contrat mais restent indicatifs.
Bon à savoir
Faites une simulation sur OrthoClair grâce à notre outil d’estimation du remboursement dentaire, toujours selon votre situation réelle et votre contrat.
Comment interpréter le 300 % BR et savoir ce qu’il couvre réellement ?
Sur les devis implantaires, 300 % BR pour la couronne ne veut pas dire 300 % du montant facturé, mais bien 3 fois la base Sécu. Quant à l’implant dentaire, aucune base n’existant, seul un forfait annuel ou une garantie spécifique joue.
- Couronne sur implant : application du taux (ex : 300 % x base)
- Implant dentaire : forfait annuel si prévu dans votre contrat
- Attention au plafond annuel ou par bénéficiaire et au cumul sur plusieurs années
Focus inédit : quelles stratégies pour gérer un implant dentaire en situation particulière
Plutôt que d’être surpris par des frais imprévus, anticipez chaque cas particulier : changement de mutuelle en cours de traitement, soins dans le cadre d’affections longue durée (ALD), refus de prise en charge par l’entreprise, mutation en famille ou statut étudiant.
- Vérifiez les conditions de continuité lors d’un changement de contrat santé
- Interrogez explicitement la mutuelle d’entreprise sur ses exclusions ou plafonds
- Tenez compte de la couverture en ALD, souvent plus limitée que prévu
Bon à savoir
Avant d’interrompre un contrat santé en cours de traitement implantaire, demandez à conserver la garantie durant la période de réalisation des soins.
Implants dentaires et mutuelle en cas de changement ou rupture de contrat santé
Un nouveau contrat ne couvre souvent pas les actes commencés sous l’ancien, surtout pour des soins aussi lourds. Certains assureurs exigent que le début du traitement intervienne après prise d’effet du contrat. Les actes planifiés doivent donc être synchronisés avec la période de souscription.
Remboursement implants dentaires en cas d’ALD et impact des conventions collectives
Le régime ALD ne modifie pas structurellement la prise en charge des soins implantaires, car ces actes restent hors nomenclature. Certaines conventions collectives, en revanche, prévoient des garanties d’entreprise renforcées sur les prothèses ou implants.
- Demandez le détail des garanties annexes (contrat entreprise ou collectif)
- N’attendez pas automatiquement une meilleure prise en charge du seul fait d’une ALD
Comment faire face aux dépassements d’honoraires élevés hors convention ?
Les dépassements restent fréquents en implantologie, faute de plafonnement. Obtenez systématiquement plusieurs devis et adressez-les à plusieurs complémentaires potentielles pour estimation et prise en charge. La transparence améliore la marge de négociation.
Attention
Certains contrats considèrent tout dépassement comme non remboursable sur l’implant; validez le niveau de remboursement avant tout engagement financier.
Mutuelle d’entreprise, étudiant ou famille : quelles spécificités pour le remboursement implant
Selon le statut (salarié, étudiant, famille nombreuse), certaines mutuelles adaptent leurs plafonds, leurs carences ou proposent un forfait familial pour la pose simultanée de plusieurs implants dentaires. Le devis personnalisé reste votre meilleur allié.
- Vérifiez la portabilité de la mutuelle en cas de départ de l’entreprise
- Pour les étudiants, exigez un contrat couvrant les actes lourds
- Les familles bénéficient parfois de forfaits mutualisés sur les implants dentaires
Une simulation de devis adaptée à votre statut prévient la majorité des mauvaises surprises sur la prise en charge dentaire complémentaire.
Calcul remboursement mutuelle implant dentaire : les clés d’un parcours financier serein
Le calcul remboursement mutuelle implant dentaire n’est jamais automatique. Il requiert méthode, anticipation et lecture attentive des garanties du contrat.
Exigez un chiffrage écrit avant tout soin pour limiter le reste à charge. Pensez à comparer plusieurs offres de mutuelle, utilisez les outils de simulation OrthoClair et demandez un rendez-vous avec un conseiller santé avant de signer un nouveau contrat.
Avantages
- +Meilleure anticipation du coût réel
- +Plus grande sécurité lors du choix du contrat
- +Reste à charge maîtrisé
Sources officielles
- Ameli — Ce qui est remboursé | ameli.fr | Assuré
- ameli.fr — Les tarifs conventionnels | ameli.fr | Chirurgien-dentiste
- drees.solidarites-sante.gouv.fr — La complémentaire santé - Drees
Les forfaits, plafonds et conditions de contrat sont expliqués dans notre dossier consacré aux mutuelles et garanties dentaires.